माहानदी कोलफील्ड्स IPO: 19 नवंबर से खुला बोली का मौका, प्राइस बैंड ₹129-136
कोल इंडिया की सब्सिडियरी माहानदी कोलफील्ड्स का लगभग ₹9,000 करोड़ का IPO 19 नवंबर को खुल रहा है। प्राइस बैंड ₹129-136 तय हुआ है और यह पूरी तरह ऑफर फॉर सेल है।
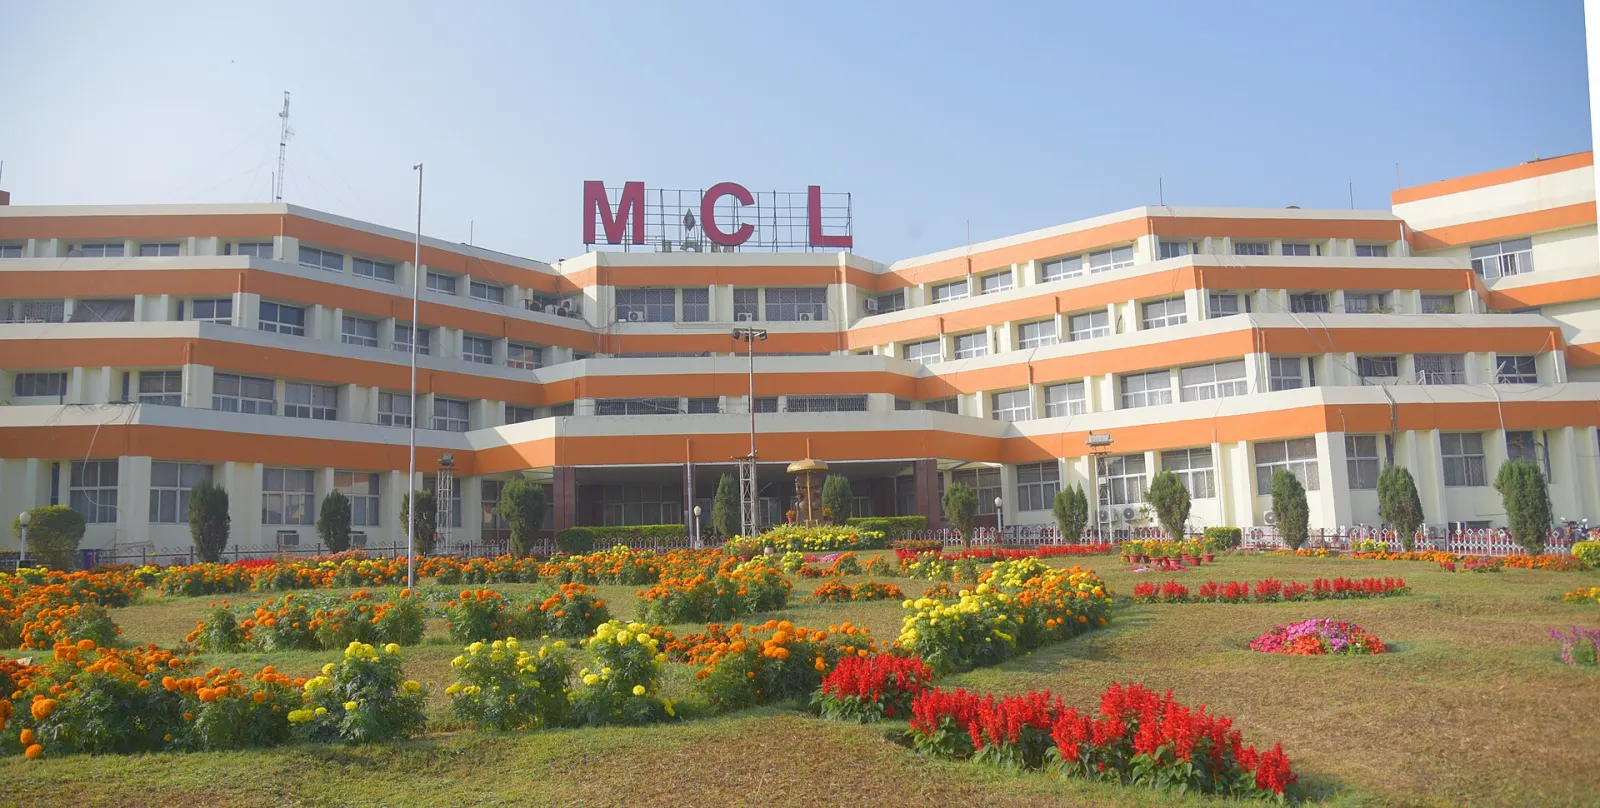
कोल इंडिया की सब्सिडियरी माहानदी कोलफील्ड्स लिमिटेड (MCL) का IPO 19 नवंबर से बोली के लिए खुल रहा है। कंपनी ने प्रति शेयर ₹129 से ₹136 का प्राइस बैंड तय किया है। बोली 23 नवंबर तक चलेगी और यह करीब ₹9,000 करोड़ का इश्यू है।
IPO का ढांचा क्या है
यह इश्यू पूरी तरह ऑफर फॉर सेल (OFS) है, यानी इसमें कंपनी नए शेयर जारी नहीं कर रही। कोल इंडिया लगभग 66.2 करोड़ शेयर बेच रही है, जो माहानदी कोलफील्ड्स में उसकी 10% हिस्सेदारी है। इसलिए IPO से मिलने वाली रकम कंपनी के पास नहीं, बल्कि कोल इंडिया के पास जाएगी।
रिपोर्टों के अनुसार IPO से पहले एंकर इन्वेस्टर्स से लगभग ₹22,950 मिलियन (करीब ₹2,295 करोड़) जुटाने की बात सामने आई है। इन निवेशकों में अबू धाबी इन्वेस्टमेंट अथॉरिटी और भारतीय जीवन बीमा निगम (LIC) का नाम बताया गया है। हालांकि इसकी आधिकारिक पुष्टि अभी नहीं हुई है। अबू धाबी इन्वेस्टमेंट अथॉरिटी ने टिप्पणी से इनकार किया है।
कंपनी कितनी बड़ी है
माहानदी कोलफील्ड्स का मुख्यालय ओडिशा के संभलपुर में है। यह मुख्य रूप से ओडिशा के तलचर और आईबी वैली कोलफील्ड्स में काम करती है। वित्त वर्ष 2025-26 में कंपनी ने 218.31 मिलियन टन कोयला उत्पादन किया, जो देश के घरेलू कोयला उत्पादन का लगभग 21% है। कंपनी 17 खदानें चलाती है, जिनमें 14 ओपनकास्ट और तीन अंडरग्राउंड हैं।
कंपनी ने 30 सितंबर को समाप्त छह महीनों में ₹4,880.66 करोड़ का शुद्ध लाभ और ₹16,093.04 करोड़ का राजस्व दर्ज किया। कोयले की बिक्री बिजली संयंत्रों के साथ-साथ एल्युमिनियम, सीमेंट और स्पंज आयरन जैसे उद्योगों को भी होती है।
सरकार की बड़ी योजना का हिस्सा
यह IPO सरकार की उस योजना का हिस्सा है, जिसके तहत कोल इंडिया की सभी सब्सिडियरी 2030 तक लिस्ट करने का लक्ष्य है। इस साल भारत कोकिंग कोल और सेंट्रल माइन प्लानिंग एंड डिज़ाइन इंस्टीट्यूट पहले ही लिस्ट हो चुकी हैं। साउथ ईस्टर्न कोलफील्ड्स ने भी हाल में ड्राफ्ट प्रॉस्पेक्टस दाखिल किया है।
निवेश से पहले किन बातों पर ध्यान दें
विश्लेषकों के अनुसार कंपनी की ताकत उसकी मुनाफा कमाने की क्षमता है। FY26 में EBITDA मार्जिन 47.45% और PAT मार्जिन 31.56% रहा। मार्च 2026 तक कंपनी पर कर्ज सिर्फ ₹3.16 करोड़ था।
लेकिन कीमत तय करने में कंपनी के हाथ पूरी तरह खुले नहीं हैं। ज्यादातर कोयला लंबी अवधि के फ्यूल सप्लाई एग्रीमेंट के तहत बिकता है, जिसकी बेस कीमत कोल इंडिया तय करती है। FY26 में करीब 82% बिक्री इसी तरीके से हुई, जबकि बाकी ई-नीलामी से हुई, जहां कीमतें ऊपर-नीचे होती रहती हैं।
रिपोर्टों में बताया गया है कि नीलामी प्रीमियम घटने से कंपनी की कमाई पर असर पड़ा है। FY24 में नीलामी का प्रीमियम लगभग ₹802 प्रति टन था, जो FY26 तक घटकर लगभग ₹275 प्रति टन रह गया। इसी दौरान कंपनी का डिस्पैच रिकॉर्ड 210.74 मिलियन टन तक पहुंचा, फिर भी राजस्व ₹31,634 करोड़ से घटकर ₹30,550 करोड़ रह गया।
परिवहन में बदलाव
कोयले को खदान से बिजली संयंत्रों तक पहुंचाना भी बड़ी चुनौती है। पहले बड़ा हिस्सा सड़क से जाता था, जो धीमा और महंगा माना जाता है। FY26 में रेल से 65.28% डिस्पैच हुआ, जबकि FY24 में यह 58.70% था। सड़क का हिस्सा 30.74% रह गया। कंपनी साइलो और रैपिड-लोडिंग सिस्टम जैसे फर्स्ट-माइल कनेक्टिविटी ढांचे में भी निवेश कर रही है।
आगे क्या
IPO की बोली 19 नवंबर से 23 नवंबर तक खुली रहेगी। अंतिम कीमत और शेयर आवंटन की जानकारी आने वाले दिनों में सामने आएगी। निवेशकों के लिए मुख्य सवाल यह है कि कोयले की मांग, नीलामी प्रीमियम और रेल से परिवहन का विस्तार आने वाले वर्षों में कंपनी के मुनाफे को कैसे प्रभावित करते हैं।
प्रॉस्पेक्टस और कंपनी के वित्तीय आंकड़ों को ध्यान से पढ़ना और अपनी जोखिम क्षमता के अनुसार निर्णय लेना जरूरी है।